

随着城市公共交通网络的持续延伸与人们出行节奏的不断加快,公交候车亭早已成为户外广告中不可忽视的优质载体。它布局灵活、曝光频次高,精准覆盖城市出行人群——无论是早晚高峰的通勤流,还是平日里的零散出行,候车亭都能在潜移默化中搭建起品牌与消费者之间的高频连接,为品牌方提供稳定且持续的视觉曝光机会。
2026年上半年,候车亭广告交出了一份亮眼的成绩单,本文将依据CODC户外广告监测数据,梳理近五年同期的媒体份额、投放花费,并进一步观察市场、行业与头部品牌的变化。


(图片来源:CODC数据库)
一、占比升至近五年高点
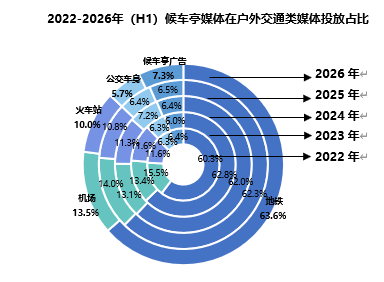
2026年上半年,候车亭广告在户外交通类媒体中的投放刊例花费占比升至7.3%,较2025年同期提高0.8%,达到近五年上半年的最高水平。
候车亭广告投放占比在2022年为6.4%,2023年回落至6.0%,此后连续三年上升。候车亭媒体能够实现逆势走强,既源于其覆盖社区、商圈与交通主干道的点位网络在通勤等候场景中形成的高频稳定曝光,也得益于品牌主对线下本地化传播的愈发重视和多行业预算的持续加码,加上部分城市候车亭硬件智能化改造推进,共同推动该媒体的投放热度不断提升。
数据来自:中天盈信(CODC)数据库
二、投放花费连续三年回升
2026年上半年候车亭广告实现投放规模与增速双重突破,回升态势显著。本期候车亭媒体投放刊例花费达27.76亿元,创下近五年上半年投放规模新高,同比增速提升至18%。
从历年数据来看,候车亭媒体呈现倒V型的发展形势。2023年上半年投放规模回落至20.5亿元,同比下滑5%;随后三年连续增长,2026年上半年更是攀升至27.76亿元,相较于2025年5%的增速,2026年上半年增速显著抬升,增长动能明显增强。
投放规模连续三年走高,直观反映了候车亭媒体深受品牌主的青睐,越来越多品牌加大对候车亭媒体的预算投入。

数据来自:中天盈信(CODC)数据库
三、品牌数量创下近五年新高
2026年上半年共有2394个品牌投放候车亭媒体,较2025年同期增加393个,同比增长19.6%,品牌投放数量创下近五年上半年新高。
在品牌数量快速增长的背景下,并未稀释单品牌投放质量,单品牌贡献值整体平稳。2026年上半年候车亭媒体单品牌贡献值为116万元,对比2025年同期118万元仅有小幅回落;近五年上半年该指标始终在108—122万元区间内波动。
2026年上半年投放候车亭媒体的品牌数量大幅扩容,参与投放的客户范围明显扩增,同时单品牌贡献值保持基本稳定,能够实现这一量质齐稳的现象,源于候车亭媒体独有的场景优势,其扎根市民日常出行、大范围触达线下流动人群的传播优势,吸引新老品牌持续加大投放力度。

数据来自:中天盈信(CODC)数据库
四、一级市场成为主要增量
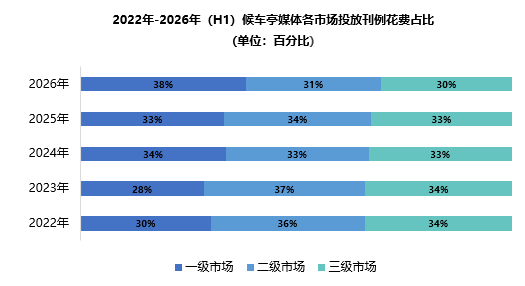
2026年上半年候车亭投放重心明显向一级核心城市转移,成为行业增量的主要驱动力,二、三级市场投放花费虽继续增长,但市场占比却有所回落。
回顾走势,一级市场投放占比曾在2023年回落至28%,此后三年逐年回升,2026年上半年升至38%;二、三级市场的投放刊例花费同样保持增长,但由于增速不及一级市场,市场份额遭受挤压,占比分别回落至30%左右。
一级市场庞大的线下客流与较强的消费力人群,助推候车亭媒体的转化,推动广告投放进一步向核心城市集聚,二三级市场虽仍有增量贡献,但不再是品牌主优先选择的投放首选。
数据来自:中天盈信(CODC)数据库
五、服务业居首,软件行业跃升
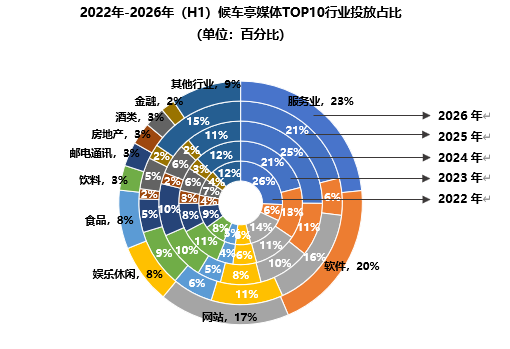
2026年上半年,候车亭媒体投放行业集中度进一步提升,前十投放行业合计占候车亭整体容量的90.7%,头部行业主导作用增强,行业内部预算分化明显。
服务业、软件、网站成为候车亭广告的三大核心投放赛道,三者合计占比达61%。服务业占比位居首位;软件行业实现爆发式增长,投放占比从6%大幅提升至20%,排名跃居第二位;网站行业依旧保持稳定,投放占比位列第三。
软件行业是本期最大增量来源,“美团”、“BOSS直聘”、“蚂蚁阿福”、“闲鱼”等品牌持续加大候车亭渠道投放力度,有力拉动该行业规模上涨。除三大头部行业以外,食品、房地产的投放同比均有不同程度地提升,房地产行业回暖表现较为突出。
娱乐休闲、饮料、邮电通讯、酒类、金融行业投放占比下滑。受消费环境变化影响,营销资源更多向线上渠道倾斜,压缩了线下户外曝光的预算。
数据来自:中天盈信(CODC)数据库
六、头部品牌集中度显著提升
2026年上半年,候车亭媒体头部品牌投放集中度显著提升,前十品牌合计投放占比达到38.0%,较2025年同期提升8.7%,软件、网站行业品牌主成为拉动行业增长的核心力量。
从历年投放变化来看,“美团”是2026年上半年增量最为突出的品牌,增长幅度显著,“京东商城”则继续在较高投放花费投放下持续增投;除“伊利”、“天猫网”投放花费出现下滑外,其余品牌均选择增加在候车亭媒体中的投放,“蚂蚁阿福”更是首次投放便跻身投放TOP10品牌排名中。
整体来看,头部品牌投放集中化趋势进一步显现,互联网及生活服务类品牌逐渐成为候车亭媒体最重要的投放方向。
2022年-2026年(H1)候车亭媒体TOP10品牌投放刊例花费(单位:百万元)

数据来自:中天盈信(CODC)数据库
七、结语
候车亭连接城市道路与居民的日常行动路径,品牌可以借助这一媒体在通勤和消费场景中反复触达具体人群。2026年下半年,电商大促、节庆消费和本地生活营销将带来新的传播节点,对需要覆盖重点城市、深入具体商圈和社区的品牌而言,候车亭仍是一项可持续投放的线下媒体选择。