

随着互联网公域流量的见顶,线上营销竞争愈发激烈,同质化宣传泛滥、获客成本不断上涨也不断在挑战商家的宣传策略。品牌的竞争重心也随之改变,商家不再只比拼短期销量和低价引流,而是更加注重抢占消费者心智、打造长期的品牌价值。
在此行业变革背景下,随着数智化进程的不断加快,具备高曝光度、沉浸式场景触达优势的户外广告,正成为企业塑造品牌形象、传递品牌理念、构建全域营销闭环的核心载体,在品牌战略布局中的权重也在持续攀升。
投放突破百亿规模 达历年最好
历年来,企业形象户外投放刊例花费呈现波动式上升态势。2026年1-7月,各品牌在企业形象上的户外投放刊例花费达100亿元,同比增长14%,一改2025年同期下滑态势,实现由降转增,创下同期历史最佳投放水平。户外广告覆盖面广、曝光稳定,适合面向大众传递企业责任、品牌愿景这类偏形象向的内容,企业形象广告投放意愿明显回升。
2023年-2026年(1-7月)企业形象投放刊例花费及同比增速(单位:百万元)

数据来源:中天盈信(CODC)数据库
品牌数量持续增长,单品牌贡献值逐年回落
历年来,布局企业形象户外广告的品牌数量整体保持逐年攀升趋势,行业入局热度持续升温。2026年1-7月,企业形象投放品牌数量达1,551个,同比增长202个,与2024年同期增长31个相比,增幅进一步扩大。近两年品牌布局户外形象营销的积极性显著提高,市场整体投放活跃度大幅提升。
从单品牌贡献值来看,三年来呈现逐年缓慢回落的发展态势。2026年1-7月,单品牌贡献值由6.6(百万元/个)下滑至6.4(百万元/个),与2023年同期的最高峰相比,回落7个百分点。
整体来看,品牌认知的普及、入局门槛的降低推动投放品牌数量持续走高,而市场分流加剧、投放策略精细化则带来单品牌贡献值回落,也标志着户外形象广告行业正在从粗放增长迈向成熟、理性、多元的高质量发展阶段。
2023年-2026年(1-7月)企业形象投放品牌数量及单品牌贡献值(单位:个、百万元/个)

数据来源:中天盈信(CODC)数据库
楼宇液晶媒体份额持续扩大
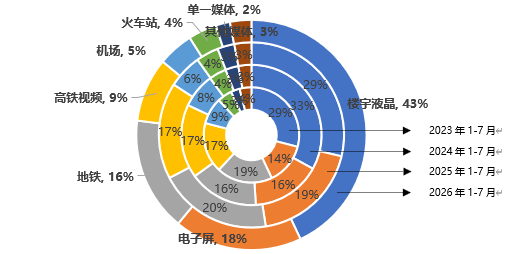
历年来,企业形象媒体投放始终以楼宇液晶、电子屏及地铁媒体投放为主。2026年1-7月,企业形象在楼宇液晶投放占比达43%,份额同比增长14%。电子屏占比18%,同比微有下滑;地铁媒体占比16%,较2025年同期下滑4%。其他媒体中,高铁视频、机场、火车站、单一媒体等依次居于后位,其余媒体投放份额不超1%,市场表现平淡。
2023年-2026年(1-7月)企业形象各媒体投放占比(单位:%)
数据来源:中天盈信(CODC)数据库
注:其他媒体包含(街道)网络媒体、公交车身、候车亭广告、地铁电子屏
由一级市场向二三级市场下沉
从市场分级表现来看,一二级市场始终是企业形象主要投放阵地。2026年1-7月,企业形象在一线市场投放占比为40%,与2025年同期相比下滑7%,二级市场投放占比36%,同比上涨4%,三级市场投放占比24%,同比上涨3%。其中,一线市场投放企业形象广告的品牌数量从2023年的390个快速增长至536个,品牌投放热度攀升显著,相较2023年同期,市场份额已提升11%,整体来看增势不俗。二三级市场也呈现出品牌数量及投放占比双双看涨的发展趋势。
从大盘整体来看,企业品牌形象的投放重心呈现出由一线逐渐向二、三级市场下沉的发展态势。
2023年-2026年(1-7月)企业形象各市场分级投放占比(单位:%)

数据来源:中天盈信(CODC)数据库
国内品牌及国际品牌成绝对主投力量
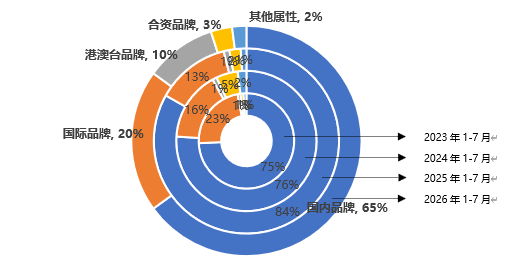
从品牌属性来看,品牌投放格局基本由国内品牌、国际品牌及港澳台品牌三分天下。其中国内品牌及国际品牌成为绝对的主投力量。2026年1-7月,国内品牌投放占比65%,与2025年同期相比份额缩小19%,究其原因,“南极人”、“圣象”、“海龟爸爸”、“君乐宝”、“万和”等国内头部品牌减少投放或不投,直接影响品牌属性投放格局;与此同时,国际品牌此消彼长,头部品牌“伊夫圣罗兰”、“COACH”、“科颜氏”、“SK-II”表现活跃,推动国际品牌投放占比由2025年同期的13%上涨至20%。其余品牌属性中,受“舒克宝贝”大手笔投放拉动,港澳台品牌投放占比大幅提升至10%,表现不俗。
2023年-2026年(1-7月)企业形象各品牌属性投放占比(单位:%)
数据来源:中天盈信(CODC)数据库
TOP10品牌持续投放热情不减
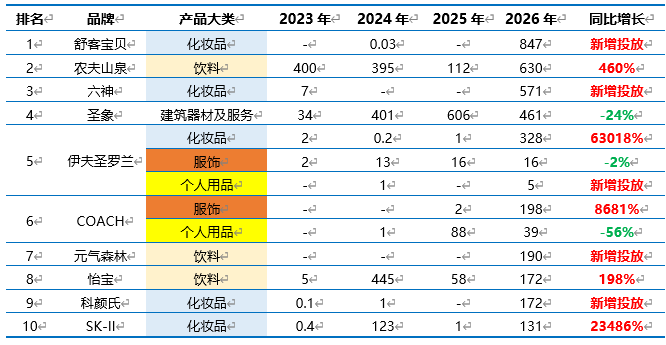
TOP10品牌中,化妆品占4席,饮料占3席,服饰及个人用品相关品牌各占2席,其中“伊夫圣罗兰”、“COACH”涉及多个产品线,“圣象”则成为唯一打入前十的非生活快消时尚类品牌。
从投放持续性来看,新增投放品牌占4席,其余续投品牌中,除“圣象”投放刊例花费同比稍有下滑之外,其余品牌在企业形象端投放力度持续加大,仅有部分产品线随商业布局稍有调整,但品牌整体投入持续看涨。多数头部品牌保持续投、预算持续加码,也印证了户外形象广告的价值。
2023年-2026年(1-7月)企业形象TOP10品牌户外投放刊例花费(单位:百万元)
数据来源:中天盈信(CODC)数据库
注:以上品牌按照2026年(1-7月)企业形象户外投放刊例花费进行排序
从数据来看,目前户外广告投放企业形象的主力依旧是快消及时尚品牌。在流量红利消退的大背景下,户外媒体凭借线下场景独特的吸引力,正成为品牌打造长期形象资产的重要选择。未来市场的竞争将更加差异化、多元化,预计精细化投放会成为品牌开展企业形象户外传播的主流方向。