

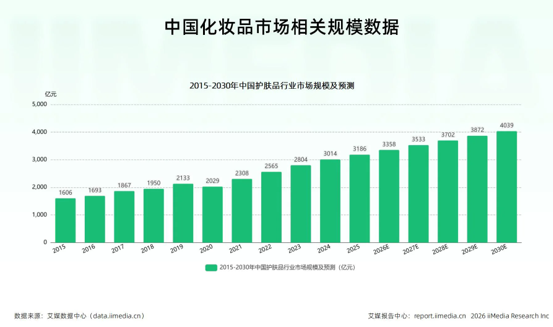
根据艾媒咨询数据显示,2025年国内护肤品市场规模达3186亿元,是化妆品行业第一大细分赛道,占化妆品整体市场规模的55%。
行业整体维持稳健扩容,但增长已经不再覆盖全部品类。功效护肤成为主要增长引擎,抗衰、修护、敏感肌护理等需求持续释放,基础保湿等成熟品类增速明显放缓。消费端趋于理性,产品实际功效成为消费者选购的核心考量,概念营销的拉动效应明显弱化。
竞争格局上,欧莱雅集团、雅诗兰黛集团等国际品牌牢牢守住高端市场份额;国货头部品牌依靠功效单品发力中高端市场;而中端价格带竞争激烈,众多大量中小护肤品牌经营承压。
线上流量成本持续抬升,直播、短视频投放的边际效益逐步减弱,不少护肤品牌不再只依赖线上内容种草,开始重视线下传播价值,户外广告也成为护肤品牌补齐全域营销链路的重要载体。
一、2026年投放规模突破60亿
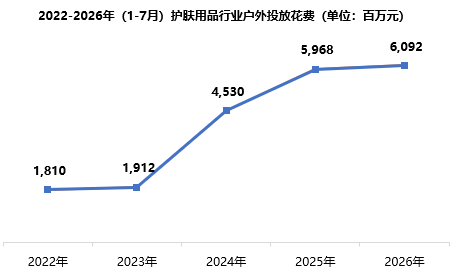
2026年1-7月,护肤用品户外投放花费总额突破60亿元,较上一年同比实现小幅增长。增长主要由“薇诺娜”、“可复美”等侧重修护的护肤品牌带来,印证了当前市场向功效护肤倾斜的趋势。
护肤用品行业投放总额已连续四年保持增长态势,经历前期的快速扩张后,行业投放体量已处于高位,2026年增长势头放缓,品牌户外布局更趋于稳健。
数据来源:中天盈信(CODC)数据库
二、品牌数量增加,单品牌贡献值下降
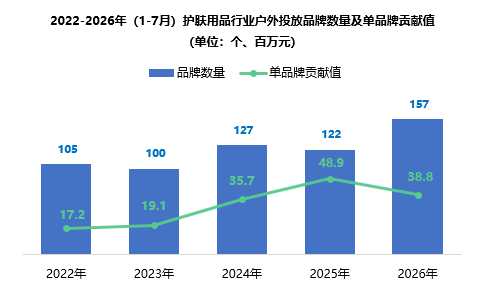
2026年1-7月,众多品牌入局户外赛道,行业品牌数量进一步扩容,投放品牌数量达157个,较上年同期增加35个,创近五年同期新高。随着入局品牌增多,投放预算被更多品牌分摊,单品牌贡献值回落至3880万元。这一变化并非品牌投放力度普遍减弱,而是行业参与度提升、投放格局更趋分散的体现。
整体来看,护肤行业户外投放活力持续释放,新玩家不断加入,投放格局正朝着更加多元、均衡的方向发展。
数据来源:中天盈信(CODC)数据库
三、楼宇液晶投放占比超七成
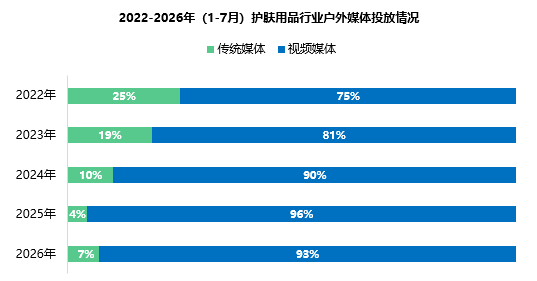
五年间,护肤用品行业越来越倾向于视频媒体,2026年1-7月传统媒体占比7%,为连续多年收缩后首次回升;视频媒体投放占比为93%,虽较上一年同期回落3个百分点,但主导地位依然稳固。
数据来源:中天盈信(CODC)数据库
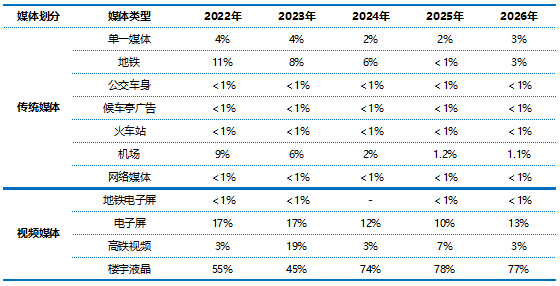
视频媒体中,楼宇液晶始终是绝对核心,2026年投放占比77%,仅小幅低于上年同期的78%;高铁视频占比3%,同比下降4个百分点;电子屏依托“肌肤之钥”增投带动,占比回升3个百分点达到13%。
传统媒体中,单一媒体和地铁分别受“春娟”、“绝色”等主要品牌投放影响,占比较上年同期有所上升,从而带动传统媒体的回暖;机场媒体已连续四年下滑,2026年占比仅为1.1%;其他媒体历年来占比均不足1%,对市场格局影响微弱。
2022-2026年(1-7月)护肤用品行业户外媒体投放情况
四、二级市场占比大幅上升
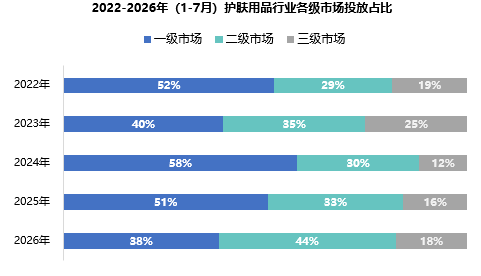
2026年1-7月,护肤用品行业户外投放市场层级出现明显变化,此前一级市场一直占据主导,但今年投放重心加速向二级市场下沉。
一级市场占比38%,较上年同期的51%下降13个百分点,为五年最低;二级市场在“薇诺娜”、“可复美”等品牌增投带动下,占比较上年同期提升11个百分点至44%,一举超越一级市场,成为第一大投放市场,并创五年新高;三级市场占比18%,受“赫莲娜”等品牌投放加码影响,较上年同期微升2个百分点。
近五年的市场变化,充分反映护肤品牌正在转向更加均衡的市场布局,加大对二线城市消费人群的线下渗透,市场布局走向更加均衡。
数据来源:中天盈信(CODC)数据库
五、国内/国际品牌平分市场
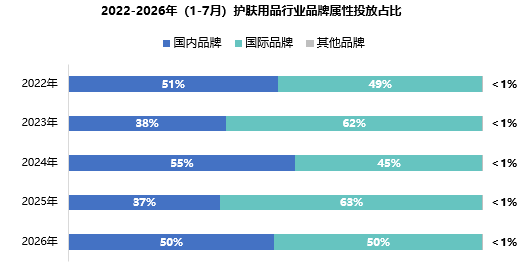
2026年1-7月,护肤用品行业户外投放国内品牌与国际品牌占比基本持平,呈现平分市场的格局;其他品牌不足1%,基本边缘化。
近五年,国内、国际品牌的户外投放占比呈现交替领先的态势。2025年国际品牌以63%的占比占据明显优势;2026年,以“薇诺娜”、“可复美”、“丸美”为代表的国内品牌加大线下户外布局,推动国内品牌占比上升13个百分点至50%,追平国际品牌,国货力量强势回归。
整体来看,当前行业投放趋于均衡,国内、国际品牌同台竞技,均重视户外场景的品牌形象打造,市场活力进一步激发。
数据来源:中天盈信(CODC)数据库
六、2026年投放花费TOP10品牌
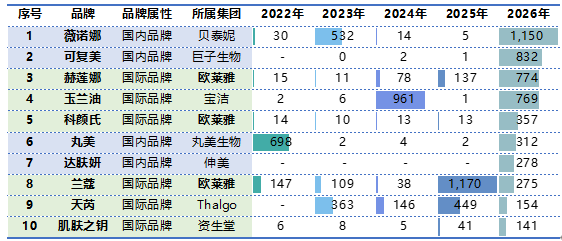
2026年1-7月,护肤用品行业投放TOP10品牌中,国内品牌占据4个席位,其中“薇诺娜”以11.5亿元的投放总额位居榜首;“可复美”以8.32亿元紧随其后;“丸美”、“达肤妍”分别位列第六、七名;其中“达肤妍”是近五年首次布局户外,其他三个品牌投放总额均较上年同期实现不同程度的增长。
国际品牌占据6个席位,欧莱雅集团旗下就包含3个品牌,其中“兰蔻”投放较上年同期有所回落,“赫莲娜”和“科颜氏”呈上升趋势。其他国际品牌中,“玉兰油”、“肌肤之钥”投放同比上升;“天芮”投放同比下降。
2026年(1-7月)护肤用品行业投放刊例花费TOP10品牌
数据来源:中天盈信(CODC)数据库
七、结语
随着护肤用品行业持续发展,品牌对线下场景传播的需求将持续释放,户外广告作为塑造品牌形象、触达消费人群的载体,将持续在品牌营销中占据一席之地。国货品牌不断成长,叠加国际品牌持续布局,护肤用品的户外投放市场将长期保持增长与竞争的活力。