

随着年轻人消费观念的转变,咖啡和茶饮文化在国内已经深度渗透,不再是过去那种“咖啡是西式轻奢、奶茶是街头小喝”的刻板印象,而是变成了很日常的生活方式,尤其在年轻人里已经成了高频消费。
据证券时报报道,瑞幸咖啡公布2026年第二季度财报,数据显示,二季度瑞幸咖啡实现总净收入158.86亿元人民币,同比增长28.5%;GAAP营业利润同比转为正增长,较去年同期增长22.0%,达21.23亿元人民币,营业利润率为13.4%。在客户数据方面,财报显示,瑞幸咖啡月均交易客户数同比增长22.9%,达1.13亿,创历史新高。截至二季度末,全球门店总数达36310家,累计交易客户数已近5亿。
以瑞幸为代表的一众咖啡茶饮在户外投放也激战正酣。
咖啡厅行业户外投放规模疯狂扩张
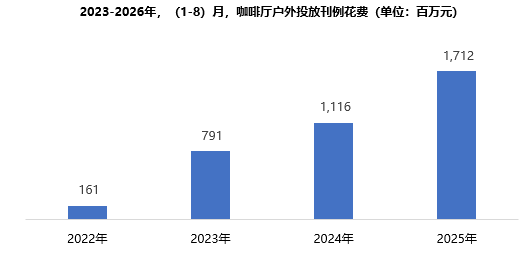
历年来,咖啡厅行业在户外投放规模呈现逐年快速上升态势。2026年1-8月,咖啡厅行业户外投放刊例花费达17.12亿元,与2025年同期增长41%相比,今年投放增速进一步走高,创下历年新高。咖啡消费集中在通勤、上班、逛街途中,户外媒介触达场景和咖啡消费场景高度重合,咖啡厅品牌正在户外高速扩张。
数据来源:中天盈信(CODC)数据库
竞争加剧,头部玩家开始主导市场
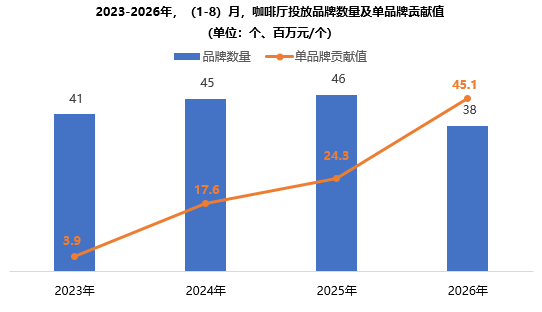
历年来,咖啡赛道参与户外广告投放的品牌数量整体呈波动缓慢下行趋势。2026 年1-8月,在户外媒体有投放记录的咖啡品牌仅38个,较 2025年同期减少8个,创近年新低,反映行业参与户外投放的品牌活跃度有所回落。
与投放品牌数量收缩形成鲜明反差的是单品牌投放贡献大幅提升。2026年1-8月,咖啡行业单品牌平均刊例贡献值达 45.1百万元/个,较2025年同期24.3百万元 / 个相比,增幅接近86%。
究其原因,咖啡厅户外投放正在从多品牌分散试水转向头部集中重仓,中小品牌退出户外战场,瑞幸、幸运咖等少数头部品牌包揽绝大部分预算,带来品牌数量下滑、单品牌均值暴涨。
数据来源:中天盈信(CODC)数据库
投放资源持续向高线城市转移
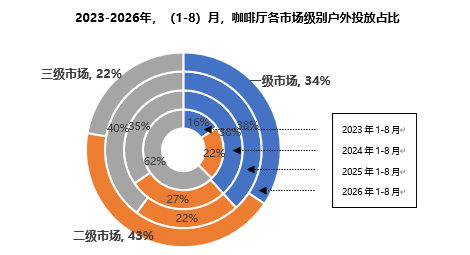
从历年咖啡厅行业户外投放的城市层级分布来看,投放重心发生明显迁移。2026年1-8月,一级市场投放占比由2023年同期62%回落至34%,二级市场占比大幅攀升至43%,一跃成为行业户外投放第一大市场;三级市场2023年占比高达62%,今年投放占比明显收缩至22%。
从投放结构变化能够看出,一级核心城市户外媒体资源趋于饱和、点位成本走高,增量空间受限,品牌在一线的投放占比有所回撤。二级市场成为本次投放增长的核心承接市场,迎来爆发式增长。反观三级市场,受大盘整体体量较小影响,前期个别品牌集中投放,后期“瑞幸”“库迪”等大力发展高线市场,三级市场热度明显回落,投放占比显著下降,不再是行业户外投放主力。
楼宇液晶及电子屏为投放主力
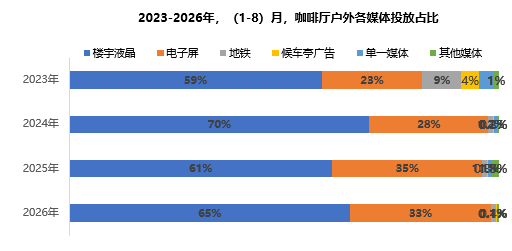
从媒体投放类型来看,咖啡厅行业品牌主要以楼宇液晶和电子屏投放为主。2026年1-8月,由于行业绝对主力品牌“瑞幸”将83%以上的预算投放至楼宇液晶,拉动楼宇液晶媒体投放占比超65%,与2025年同期相比份额微增4%,但与2024年同期相比,份额仍有一定回落。电子屏媒体近几年表现不俗,以超30%以上的份额牢牢占据投放第二位。其他媒体中,地铁、候车亭媒体的份额分别从2023年同期的9%、4%缩减至1%及0.4%,跌幅较为显眼。
楼宇液晶、电子屏等具有智能数字影音属性的视频媒体,对产品调性的精准传达以及对办公室人群的高密度精准覆盖,吸引了咖啡厅行业的绝大多数关注,反观其他媒体,尤其是传统媒体,则面临较大发展压力。
数据来源:中天盈信(CODC)数据库
其他媒体包含:(街道)网络媒体、公交车身、地铁电子屏、高铁视频、火车站、机场
投放格局进一步向本土品牌倾斜
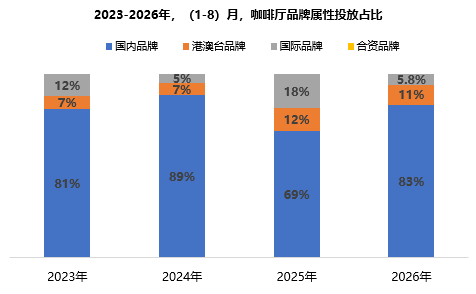
咖啡厅行业品牌在户外投放始终以国内品牌为主。2026年1-8月,国内品牌投放占比达83%,与2025年同期相比增长14%,国际品牌占比11%,与2025年同期相比微增1%,港澳台品牌投放占比则从2025年同期的18%缩减至不足6%,份额流失严重。
行业户外投放马太效应加剧,大量中小品牌退出户外投放,预算集中到少数头部本土咖啡品牌,进一步拉高国内品牌整体投放占比。
数据来源:中天盈信(CODC)数据库
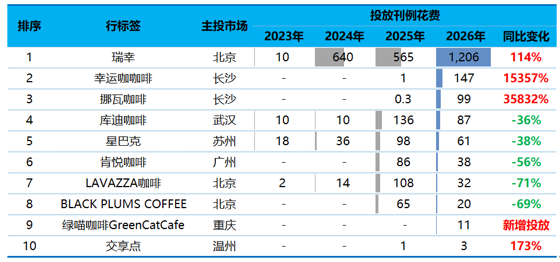
TOP10品牌中,九成品牌加大投放力度
从体量来看,“瑞幸”以超12亿元的投放刊例花费占据绝对投放主力地位。“瑞幸”门店基数遥遥领先,持续保持全国拓店节奏,叠加高频IP联名、新品上市,需要户外广告做城市级引爆,商圈大屏、通勤灯箱既是新店引流工具,也能制造社交打卡话题,带动线上二次传播。其余品牌中,除“幸运咖咖啡”超亿元,其余品牌投放规模有限。
TOP10品牌中,新增品牌占1席,其余续投品牌中,头部品牌“瑞幸”“幸运咖咖啡”“挪瓦咖啡”大幅追加投放,腰部中坚品牌投放力度则有不同程度的减少。各头部品牌主投市场中,北京占3席,长沙占2席,武汉、苏州、广州、重庆、温州则各占1席,除大规模铺陈的全国性品牌之外,其他品牌只在局部区域市场夯实户外声量。
2023-2026年,(1-8)月,咖啡厅行业户外投放TOP10品牌投放刊例花费(百万元)
数据来源:中天盈信(CODC)数据库
随着国内咖啡消费客群持续扩容、消费场景不断延伸,咖啡赛道的增长逻辑正在发生转变。可以预见的是,在现制门店增长逐步见顶的背景下,咖啡品牌想要突破流量天花板,已有将主战场延伸至零售货架的苗头,发力瓶装即饮咖啡挖掘增量市场。而在这一过程中,户外媒体作为核心宣发载体,也将迎来新一轮需求释放。