

智能穿戴行业伴随多轮技术迭代,已经从单纯运动监测工具,逐步演进为承载健康管理、AI交互、个人身份表达的随身终端,品类持续向外拓展,价值重心从硬件参数比拼转向生态服务与佩戴体验。国内政策层面也将智能穿戴纳入内需提振战略,行业进入结构性分化的存量竞争周期,智能眼镜、智能戒指等新兴形态成为拉动赛道增长的核心变量。
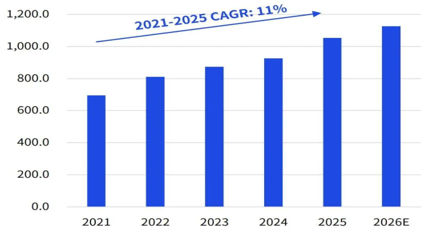
依据毕马威发布《智穿未来 交互新纪元——中国智能穿戴市场洞察报告》,国内智能穿戴市场规模由2021年695亿元增长至2025年1053亿元,年均复合增长率达到11%。2026上半年行业融资事件83笔,资本重点向智能眼镜、新型穿戴终端倾斜,带动新品类加速落地推广。
中国智能穿戴设备市场规模及预测,亿元
数据来源:中商产业研究院2,毕马威分析
随着赛道竞争加剧,品牌不再局限线上内容传播。智能穿戴这类强视觉属性消费品,需要让消费者建立直观感知。商圈、城市通勤等场景下的户外广告,能够直观展示终端产品样貌,成为智能穿戴品牌打通线上认知、线下感知,触达Z世代、中老年等多元消费群体的重要营销渠道。
一、投放规模大幅上升
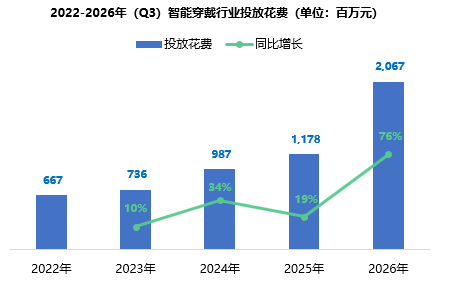
2022-2026年前三季度数据显示,智能穿戴行业户外投放规模逐年抬升,呈现持续增长态势,2026年更是进一步提速,迎来爆发式增长,投放花费达到20.67亿元,同比增幅高达76%。
2022年前三季度,行业投放规模仅为6.67亿元,到2026年增至原来的3.1倍,年均复合增长率高达33%。亮眼的长期增长表现,表明户外媒体的营销价值已经被越来越多智能穿戴品牌认可。伴随行业新品迭代节奏加快,行业户外投放仍具备充足的增长空间。
数据来源:中天盈信(CODC)数据库
二、品牌扩容,单品牌贡献值下降
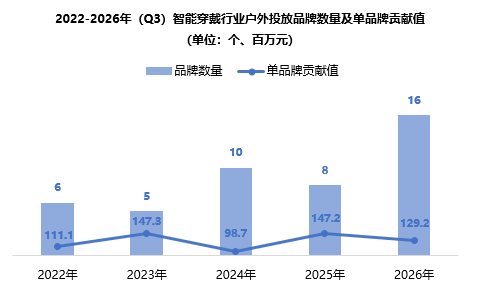
2022-2026年前三季度,智能穿戴户外投放品牌数量波动增长,2026年投放品牌达到16个,较2025年同期的8个实现翻倍,是近五年数量峰值,表明越来越多品牌开始布局户外传播赛道。
从单品牌贡献值来看,行业单品牌投放体量整体处于较高区间,除2024年外,其余年份均突破1亿元。近五年,单品牌贡献值走势呈现“M”型,2023年和2025年单品牌投放力度相对突出,均超过1.47亿元;2026年新增品牌涌入,摊薄了单品牌平均投放体量,单品牌贡献值回落至1.29亿元。
整体来看,市场参与者更加多元,行业户外投放格局由少数头部品牌主导,逐步转向更多品牌共同参与的格局。
数据来源:中天盈信(CODC)数据库
三、楼宇液晶为绝对核心
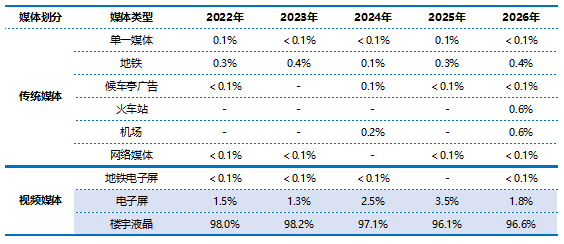
在投放规模高速增长的同时,行业的媒体选择呈现出高度聚焦的特征,2026年前三季度楼宇液晶投放占比96.6%。数据显示,楼宇液晶始终是智能穿戴品牌的核心主阵地,历年来均占据96%以上的绝对份额,成为品牌触达目标客群的最优解。
除楼宇液晶外,电子屏作为补充媒体发挥辅助作用,但体量有限,2026年投放占比仅1.8%。而地铁、机场、火车站及网络媒体等其他户外渠道,整体占比一直处于低位,始终未能成为行业投放的主流选择。
2022-2026年(Q3)智能穿戴行业户外媒体投放情况
四、二级市场主导,杭州领跑全国
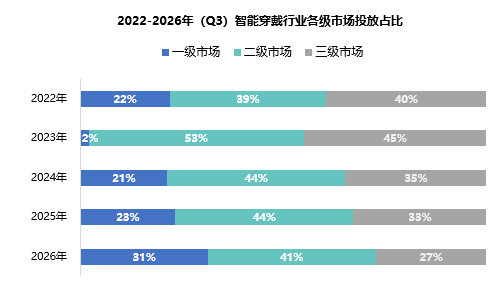
从前三季度各级市场投放占比来看,二级市场始终是智能穿戴户外投放的主力市场。2023年投放占比一度超过五成,2026年虽仍以41%的份额稳居第一,但较上年同期下降了3个百分点。
三级市场占比呈现逐年下滑的态势,2026年降至27%,较上年下降了6个百分点。
相比之下,一级市场表现亮眼,2026年,投放占比较上年同期增长8个百分点,达到31%,创下五年来最好成绩。这一增长一方面得益于“小天才”“乐奇”等头部品牌持续加大投放力度,另一方面也受到“安顿”等新增品牌强势入局的拉动。
数据来源:中天盈信(CODC)数据库
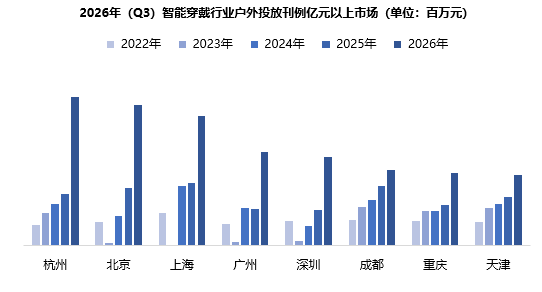
2026年前三季度,智能穿戴行业户外投放市场中,共有8个市场投放刊例花费超1亿元,分别是杭州、北京、上海、广州、深圳、成都、重庆和天津。
其中,杭州以2.12亿元的规模登顶,一举超越北上广深四城,同比增长翻倍,是亿元规模市场中增速最快的,其他7个市场也实现了不同程度的增长。
数据来源:中天盈信(CODC)数据库
五、2026年投放花费TOP5品牌
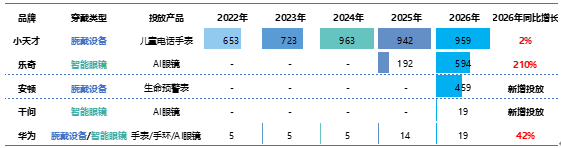
2026年前三季度,智能穿戴行业投放TOP5品牌呈现明显的梯队差异与品类分化。
一方面,“一老一小”两大刚需客群构成了行业投放的坚实底座。“小天才”长期稳居投放首位,主打儿童电话手表,面向少儿群体,投放规模高达9.59亿元,同比小幅增长,是行业投放的基本盘。“安顿”作为新增投放品牌,切中了银发人群及其子女的健康监测需求,其主打的生命预警腕表投放体量达4.59亿元。
另一方面,主攻年轻客群的智能眼镜赛道正迎来全面爆发,品牌对这一前沿品类的重视程度空前高涨。“乐奇”的投放规模从去年的1.92亿猛增至5.94亿,同比暴增,直接跃居行业第二。同时,“千问”等新锐品牌也以智能眼镜入局,成为今年不可忽视的新增力量。“华为”凭借腕戴设备+智能眼镜的多品类矩阵,覆盖了全年龄段的泛大众客群,实现了42%的稳健增长。
整体来看,当前智能穿戴行业的品牌竞争,已从单一的腕上设备,升级为“人群细分”与“前沿科技”的双轮驱动,品牌正通过更精准的客群定位与更多元的品类布局,拓宽整个行业的增长边界。
2026年(Q3)智能穿戴行业投放刊例花费TOP5品牌(单位:百万元)
数据来源:中天盈信(CODC)数据库
六、结语
随着智能穿戴新品类持续迭代,品牌户外营销的探索还在继续。在技术迭代与消费升级的双重驱动下,智能穿戴行业与户外场景的融合必将更加紧密。未来,将有更多品牌借势户外媒体的力量,在激烈的市场竞争中破局突围,实现新的增长。