

国内消费大盘稳步修复,增长动力逐步从高线城市向外延伸,下沉市场已然成为品牌争夺增量的核心赛道。三级市场经济基本面稳健,随着居民收入水平抬升,消费潜力持续释放,叠加城市商业配套不断完善,本地消费市场展现的较强韧性,为户外投放提供了良好土壤。
对比竞争趋于饱和的一二级市场,三线城市的户外传播环境具备差异化优势。居民出行轨迹相对稳定,通勤、商圈等线下场景曝光连贯,户外广告受到的信息干扰更少,更容易沉淀稳定的品牌认知。与此同时,投放主体日趋多元,全国性品牌下沉需求与本地商家的投放意愿并行释放,参与户外投放的市场玩家更加丰富,三级市场的户外也随之呈现出新的变化特征。
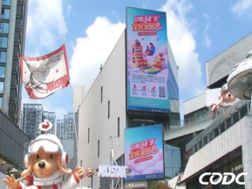
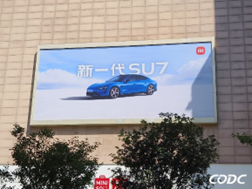
(图片来源:CODC数据库)
一、三级市场投放占比
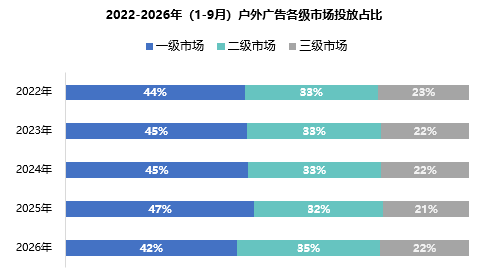
五年来,三级市场的投放占比保持稳健,仅在21%-23%之间窄幅波动。2026前三季度,三级市场的户外投放占比为22%,较上一年微弱提升1%。
对比一、二级市场的明显变动,三级市场户外投放占比没有出现大幅异动,在整体投放格局里保持相对稳定的位置。即便品牌投放重心在不同层级市场之间切换,三级市场依旧是户外广告持续稳定的承载阵地。
数据来源:中天盈信(CODC)数据库
二、户外投放花费持续攀升
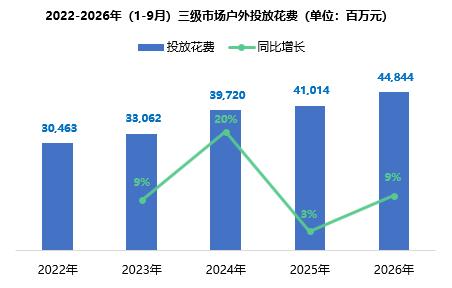
2026年前三季度,三级市场户外投放花费攀升达448亿元,较2025年同期增长9%,增速上升6个百分点。
2022-2026年前三季度,三级市场投放体量稳步扩容,复合年均增长率超10%。虽然历年增速存在波动,但投放规模持续正增长,足以看出三级市场营销底盘稳固,持续吸引品牌下沉布局,是户外投放不可忽视的增量市场。
数据来源:中天盈信(CODC)数据库
三、品牌数量与贡献值双提升
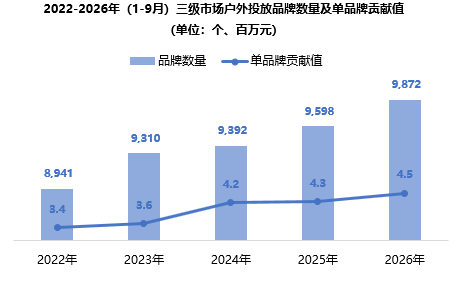
从近五年的趋势来看,三级市场的户外投放呈现出“量价齐升”的态势,入局的品牌数量和单品牌贡献值均保持逐年稳步上升的态势。
2026年前三季度,三级市场户外投放品牌数量达到9872个,较2025年同期增加274个。与此同时,单品牌贡献值也增长至450万元,较2025年同期增加了20万元。
品牌数量与单品牌贡献值的双增长,反映三级市场热度持续提升,不断有新品牌布局下沉户外渠道的同时,存续品牌也持续加大投放力度,市场活力持续释放。
数据来源:中天盈信(CODC)数据库
四、楼宇液晶成唯一增长媒体
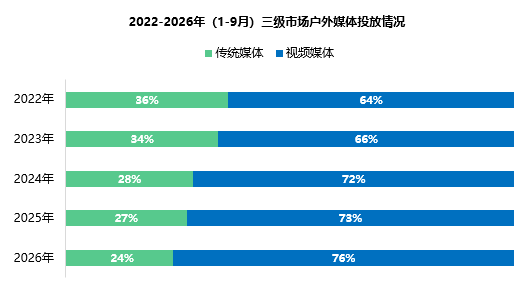
从近几年户外投放结构来看,三级市场呈现视频媒体持续走高,传统媒体逐年收缩的趋势
2026年前三季度,视频媒体的投放占比进一步攀升至76%,较2025年同期提升了3个百分点,主导地位进一步稳固;与之相对,传统媒体的占比压缩至24%,较上年同期下降了3个百分点。
数据来源:中天盈信(CODC)数据库
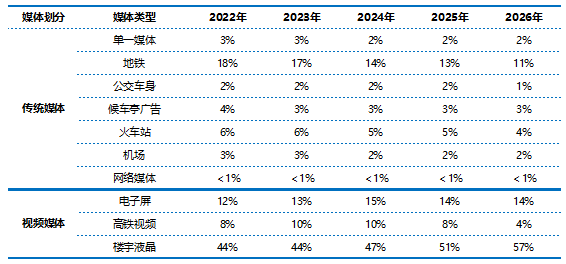
视频媒体中,楼宇液晶是核心增长引擎,占比逐年抬升,2026年达到57%,较2025年同期提升6个百分点,品牌投放倾斜明显;电子屏占比保持稳定,基本维持在14%上下;高铁视频占比下滑明显,2026年同比下降4个百分点。
传统媒体中,各细分媒体大多延续收缩趋势,地铁占比较2025年同期下降2个百分点,火车站和公交车身各下降1个百分点,其余媒体占比保持平稳,整体投放吸引力偏弱。
整体来看,所有细分媒体中,仅有楼宇液晶占比实现正向增长,其他媒体的占比或基本持平,或出现下滑,品牌资源向楼宇液晶集中的特征显著。
2022-2026年(1-9月)三级市场户外媒体投放情况
五、国内品牌占据绝对主导
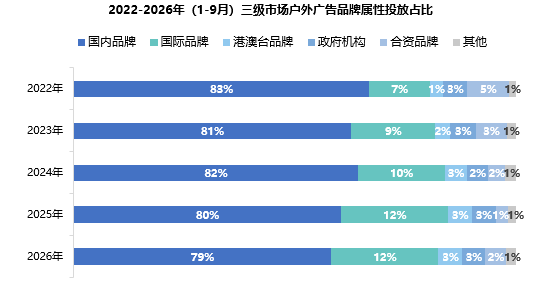
2022-2026年前三季度,三级市场户外投放中,国内品牌始终占据主导地位,2026年的占比为79%,较2025年略有下降,但仍是下沉市场投放的核心主力。
值得注意的是,国际品牌占比稳步抬升,从2022年的7%逐年攀升至2025年的12%,并在2026年依托“杜蕾斯”“滴露”等品牌发力,继续保持这一成绩。五年间份额近乎翻倍,说明国际品牌持续看好三级市场消费潜力,正持续布局下沉市场。
其他类型品牌合计占比不足10%,且历年来投放体量较小,并未对市场格局产生明显影响。整体来看,三级市场投放格局保持稳定,虽然各类投放主体份额小幅调整,但并未出现颠覆性的结构变化。
数据来源:中天盈信(CODC)数据库
六、2026年投放花费TOP10行业
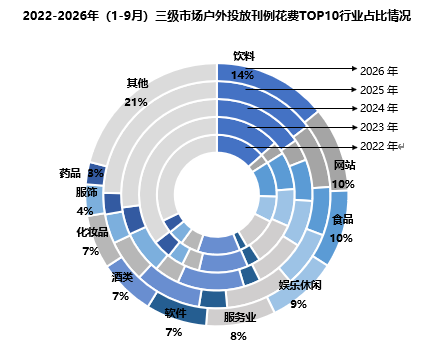
2026年前三季度户外投放中,TOP10行业合计占比79%,行业集中度进一步提升。
对比2025年同期,网站、食品、娱乐休闲、软件和化妆品5个行业占比实现增长,其中食品和软件行业涨幅最大,分别增长了3个百分点。食品行业占比的稳步提升,主要受“妙可蓝多”“统一”等头部品牌加码投放拉动;而软件行业的强势扩张,则得益于“闲鱼”“美团”等互联网平台加速下沉、抢占本地生活流量的策略。
相比之下,饮料、服务业和酒类3个行业呈同比下降态势。饮料行业虽依旧稳居投放首位,但份额同比下滑1个百分点;服务业和酒类则分别下降2个百分点。服饰和药品行业份额则与上年基本持平,步伐相对稳健。
整体来看,快消品和互联网平台持续看好三级市场潜力,主动加大户外投放声量,而部分传统行业投放节奏则更趋于谨慎,三级市场整体结构保持着动态平衡。
数据来源:中天盈信(CODC)数据库
七、2026年投放花费TOP10品牌
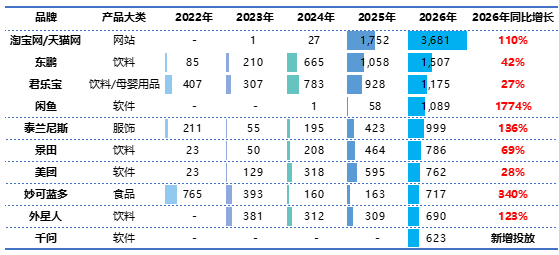
2026年前三季度,三级市场户外投放TOP10品牌中,网站、软件类互联网平台增长势能强劲,占据4个席位,是市场扩容的主要助力。
“淘宝网/天猫网”以超36亿元的投放体量断层领跑榜单,同比增长110%;其他互联网平台中,“闲鱼”和“美团”同步加大投放力度,其中“闲鱼”投放花费同比暴涨,是TOP10名单中增速最快的品牌;“千问”则作为新晋品牌强势登榜。
其他行业中,食品饮料行业共占据了5席,分别为“东鹏”“君乐宝”“景田”“妙可蓝多”和“外星人”。其中,“妙可蓝多”表现最为突出,同比大增。此外,童装服饰品牌“泰兰尼斯”投放规模同比扩增一倍以上,成功跻身榜单第五。
TOP10榜单中,除“千问”为唯一新增投放外,其他所有上榜品牌均为连续投放,且投放花费均实现同比上涨,头部品牌的投放活力持续释放。
2022-2026年(1-9月)三级市场投放刊例花费TOP10品牌(单位:百万元)
数据来源:中天盈信(CODC)数据库
八、结语
三级市场的消费活力持续迸发,而户外广告依然是品牌向下扎根、拓展增量的关键阵地。随着媒体形态的不断丰富与投放策略的日益成熟,户外媒体将成为更多品牌连接目标客群的桥梁,助力品牌在线下场景中,收获更长久的商业价值。